
Seguro de vida não é desejo, é necessidade que precisa ser percebida, aponta Nilton Molina
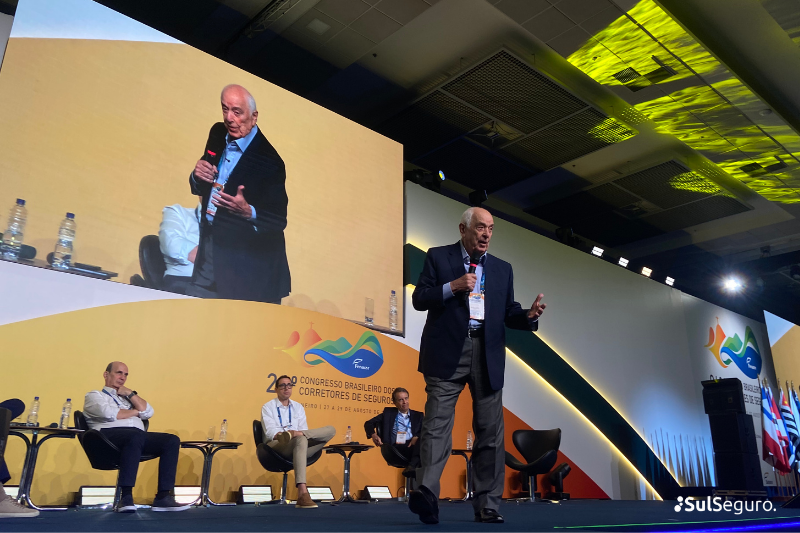
Por que um cliente procura espontaneamente um seguro para o carro novo, mas dificilmente acorda pensando em contratar um seguro de vida? A diferença entre esses comportamentos esteve no centro de uma das reflexões apresentadas por Nilton Molina, presidente do Instituto de Longevidade MAG, durante o 24º Congresso Brasileiro dos Corretores de Seguros, realizado de 27 a 29 de agosto, no Rio de Janeiro.
Molina participou do painel “Seguro de Pessoas e Benefícios: Inovação e Desenvolvimento” e provocou os profissionais presentes a refletirem sobre uma particularidade do seguro de vida: diferentemente de produtos associados a necessidades mais evidentes ou à proteção de bens conquistados a partir de desejos e sonhos de consumo, a contratação da proteção à vida raramente surge como uma demanda espontânea.
“Ninguém, de manhã cedo, debaixo do chuveiro, naquele momento maravilhoso do dia, em que você pensa um pouco na vida, vai dizer: ‘Ah, eu estou tão feliz hoje, eu vou realizar meu sonho, eu desejo tanto comprar um seguro de vida’. Já aconteceu para alguém de vocês isso?”, questionou.
A resposta, para Molina, ajuda a explicar um dos grandes desafios da distribuição do produto no Brasil. “Não, porque não é desejado, ele tem que ser vendido”, resumiu.
A reflexão estabelece uma diferença importante na atuação comercial. Enquanto parte dos corretores trabalha com produtos ligados a desejos que o próprio consumidor reconhece — como proteger um automóvel que decidiu comprar —, o profissional que comercializa seguro de vida precisa ajudar o cliente a perceber uma necessidade que já existe, mas que muitas vezes ainda não foi identificada por ele.
“Um grupo grande desses é especialista em atender desejos. E uma outra, menor categoria, está treinada para criar a necessidade na cabeça dos consumidores. Não que ele não a tenha, ele tem, mas ele não reconhece. Então, esse é um grande desafio”, afirmou.
Um patrimônio que já está nas mãos do corretor
Para Molina, essa diferença ajuda a compreender por que muitos corretores de seguros gerais ainda comercializam pouco seguro de vida. Ao mesmo tempo, porém, esses profissionais possuem um ativo valioso para mudar esse cenário: a relação construída ao longo dos anos com seus clientes.
O presidente do Instituto de Longevidade MAG chamou atenção especialmente para os corretores de automóvel. São profissionais que, em muitos casos, acompanham o mesmo segurado durante cinco, sete ou dez anos, renovando apólices e estabelecendo uma relação de confiança.
“Eles têm um capital imenso, que é o cliente deles, na mão deles”, destacou Molina. “Às vezes por dez anos, cinco anos, o cliente os reconhece pelo nome. Se ligar para eles, vai atendê-los.”
É justamente nesse relacionamento já consolidado que Molina enxerga espaço para ampliar a oferta de seguro de vida. Segundo ele, muitos desses clientes mantêm uma relação de longa duração com seus corretores sem que o assunto proteção pessoal ou familiar seja colocado em pauta.
“Faz cinco anos, dez anos, sete anos que aquele corretor atende o cliente no seu seguro de automóvel. E ele nunca teve a mínima sugestão de perguntar para essas pessoas se elas têm um plano de proteção”, observou durante o painel.
“Deixando dinheiro de comissões na mesa”
Em entrevista após a discussão, Molina retomou o tema e reforçou que a diversificação pode representar também uma oportunidade financeira para o corretor.
“Eu entendo que os corretores de automóvel, ao não falarem com seus consumidores sobre seguro de vida, estão, sim, deixando dinheiro de comissões na mesa”, afirmou.
Na avaliação do executivo, ampliar a participação do seguro de vida nas carteiras exige envolvimento tanto das lideranças do setor quanto dos próprios profissionais. “Acho que é um grande desafio, que vale a pena a liderança do mercado de seguros, de um lado. De outro lado, os próprios corretores de seguro de automóvel pensarem nesse assunto”, disse.
A mensagem também dialoga diretamente com o tema do 24º Congresso Brasileiro dos Corretores de Seguros, “A Nova Era da Distribuição de Seguros no Brasil”. Em meio às discussões sobre tecnologia, transformação dos canais de distribuição e novos modelos de negócios, Molina colocou em evidência um recurso que já está disponível ao corretor: o relacionamento e a confiança conquistados junto à própria carteira.
E, embora tenha provocado os profissionais de seguros gerais a avançarem nesse mercado, Molina também reconheceu que há espaço para melhorar entre aqueles que já são especializados no segmento. “Vendemos, sim, nós especialistas em seguro de vida, muito pouco”, afirmou. Para ele, a resposta passa sobretudo por ampliar a atividade comercial: “A principal, minha gente: temos que trabalhar mais. Esse é o remédio e não tem outro”.
Uma relação antiga com o Rio Grande do Sul
Ao final da entrevista, Molina deixou uma mensagem especial aos profissionais gaúchos e recordou que sua própria trajetória no seguro de vida possui uma ligação com o Rio Grande do Sul.
“Especialmente aos corretores do Rio Grande do Sul, meu carinho especial. Vale tudo aquilo que falei há pouco para todos os corretores”, afirmou.
Molina contou que ingressou no mercado de seguro de vida aos 29 anos, comercializando produtos do GBOEx. “A minha primeira entrada no mercado de seguro de vida na minha vida, quando eu tinha 29 anos, foi vender GBOEx, Grêmio Beneficente dos Oficiais do Exército, uma entidade que eu respeito muito, aprecio muito e gosto muito”, recordou.
Décadas depois, a experiência ajuda a dar contexto à provocação que Molina levou ao Congresso: para ampliar a presença do seguro de vida, não basta esperar que o consumidor manifeste interesse. Cabe ao corretor aproveitar a confiança que já conquistou, iniciar a conversa e ajudar o cliente a reconhecer uma necessidade de proteção que muitas vezes ainda não percebeu.
Fonte: Julia Schneider | SulSeguro